بستن حسابها و سال مالی در حسابداری
بستن حسابها در پایان سال مالی برای بسیاری از حسابداران، یادآور روزهای پرفشار، اضافهکاریهای طولانی و استرس ناشی از مغایرتهای غیرمنتظره است. اما واقعیت این است که بستن حسابها نباید یک ماراتن طاقتفرسا باشد. با اجرای متد بستن حسابهای ۱۲ ماهه در ۱۲ روز، شما میتوانید فرآیند پایان سال را به یک عملیات روتین و پیشبینیپذیر تبدیل کنید. رمز موفقیت در این روش، نه در سرعت عمل در روزهای آخر، بلکه در استقرار کنترلهای داخلی هوشمندانه در طول ۱۲ ماه سال است.
این نقشه راه عملیاتی، فشار پایان سال را به حداقل میرساند:
مرحله اول بستن حسابها : استقرار کنترلهای داخلی پیشگیرانه (ماه ۱ تا ۱۱)
بزرگترین خطای یک حسابدار این است که تطبیق حسابها را به ماه دوازدهم موکول کند. برای رسیدن به هدف بستن حسابها در ۱۲ روز، باید این اقدامات را در طول سال نهادینه کنید:
۱. تطبیق ماهانه حسابهای بانکی با استفاده از چکلیست مغایرت
تطبیق بانکی صرفاً به معنای همخوانی مانده دفتر با مانده بانک نیست. شما باید ماهانه لیست “اقلام باز” را بررسی کنید. اقلام باز شامل چکهای صادر شده اما وصول نشده یا واریزیهای بینراهی است.
جدول پیشنهادی برای کنترل ماهانه مغایرت:
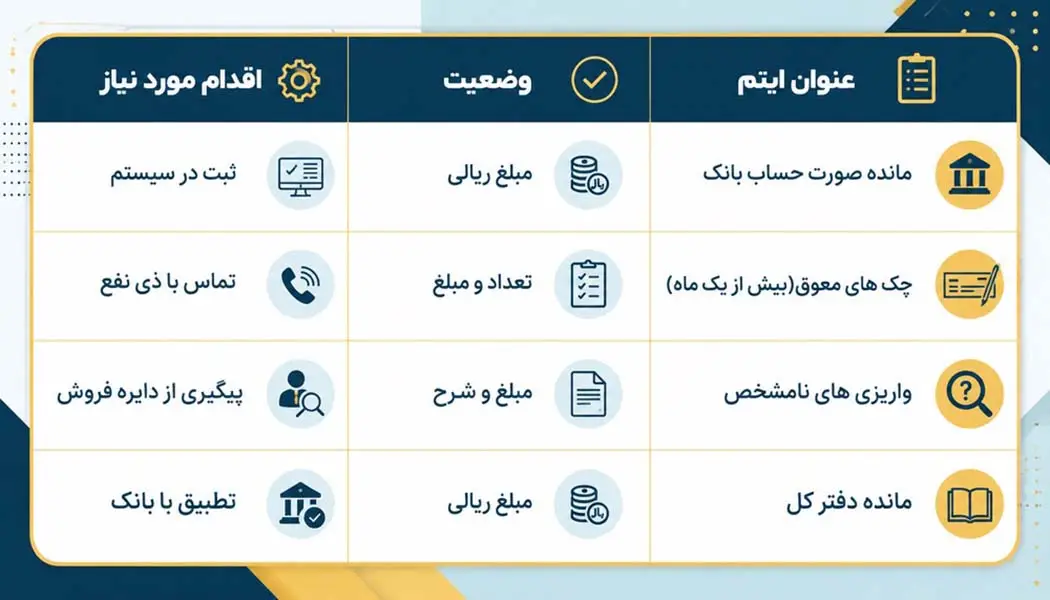
نکته: اگر هر ماه این جدول را تکمیل کنید، در روز دومِ عملیات بستن حسابها، تنها کافی است مغایرتهای ماه دوازدهم را بررسی کنید.
۲. فرمولبندی و پایش حساب جاری شرکاء
حساب جاری شرکاء اغلب محل سلیقهایترین تراکنشهاست. برای جلوگیری از انباشت مبالغ تعییننشده، از فرمول ساده زیر برای بررسی ماهانه استفاده کنید تا مشخص شود آیا مانده حساب در حال افزایش غیرمنطقی است یا خیر:
درصد انحراف = ((مانده پایان دوره - مانده اول دوره) / مانده اول دوره) * ۱۰۰
اگر این درصد در یک ماه بیش از حد استاندارد (مثلاً ۲۰ درصد) افزایش یافت، یعنی باید بلافاصله مستندات (فاکتورها یا رسیدهای بانکی) را از مدیر دریافت و در سند حسابداری شفافسازی کنید. این کار مانع از آن میشود که در پایان سال با یک مانده بدهکارِ بزرگ مواجه شوید که هیچ مستندی برای آن ندارید.
۳. مدیریت هزینهها با سیستم “دسترسی فوری”
برای اینکه در پایان سال به دنبال فاکتورهای گمشده نگردید، از قانون ثبتِ لحظهای استفاده کنید. هر هزینهای که ثبت میشود باید پیوست دیجیتال داشته باشد.
شما میتوانید یک ساختار درختی در سیستم بایگانی خود ایجاد کنید که از ماه ۱ تا ۱۱ به شکل زیر باشد:
سال / نام ماه / نوع هزینه (اجاره، حقوق، ملزومات) / کد سند
این دستهبندی باعث میشود در روز هفتم بستن حسابها، اگر هزینهای نیاز به تعدیل (مانند هزینههای معوق) داشته باشد، با یک جستجوی ساده در فایلهای دیجیتال، در کمتر از ۵ دقیقه به مستندات دسترسی پیدا کنید.
۴. تحلیل سن بدهکاران برای حسابهای دریافتنی
یکی از دلایل طولانی شدن بستن حسابها، تعیین تکلیف حسابهای سوختشدنی است. هر ماه از ابزار “تجزیه و تحلیل سنی” استفاده کنید.
نمونه تحلیل برای بدهکاران:
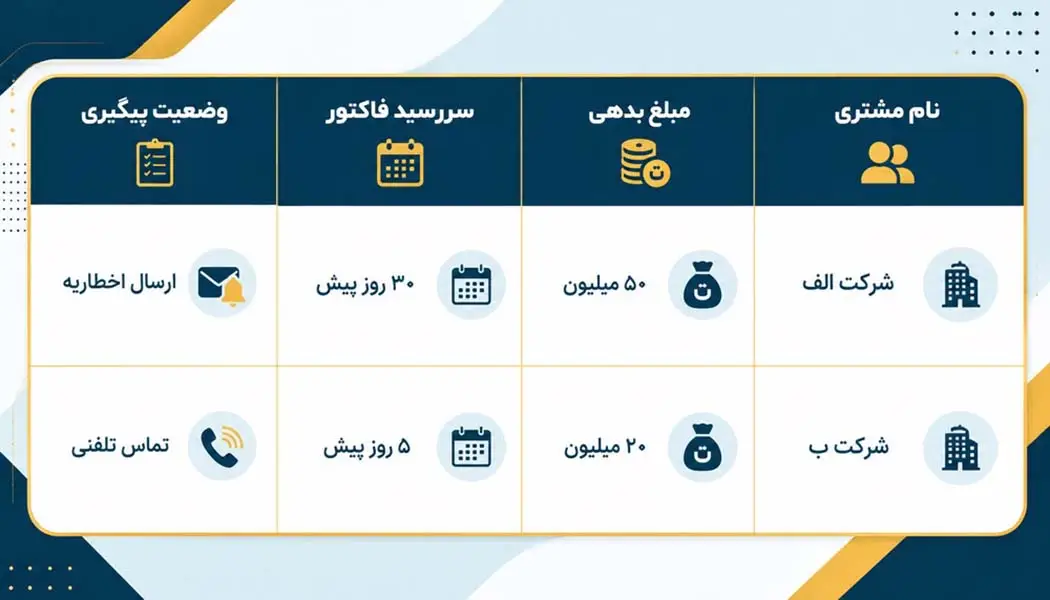
با این تحلیل، شما در طول سال میدانید کدام حسابها نیاز به ذخیرهگیری دارند. در پایان سال، به جای صرف زمان برای بررسی تکتک فاکتورها، فقط لیست نهایی را از سیستم استخراج کرده و ذخیره مطالبات مشکوکالوصول را ثبت میکنید. این یعنی ذخیره حداقل ۲ روز از زمان طلایی شما در پایان سال.
با پیادهسازی این رویکرد پیشگیرانه، حسابداری دیگر نه یک فرآیند فشارزا، بلکه یک جریان منظم و جاری در طول سال خواهد بود که در نهایت، بستن حسابها را به کاری ساده و دقیق تبدیل میکند.
مرحله دوم بستن حسابها : عملیات بستن حسابها (۱۲ روز طلایی)
اگر کنترلهای مرحله قبل (ماه ۱ تا ۱۱) را به درستی اجرا کرده باشید، این ۱۲ روز تنها زمانِ «صحتسنجی نهایی» است، نه زمانِ «اصلاح اشتباهات بزرگ». این نقشه راه دقیق برای مدیریت این ۱۲ روز برای بستن حسابها است:
روز ۱ تا ۳: انبارگردانی و تطبیق موجودی کالا
در این بازه، هدف اصلی شما صفر کردنِ اختلاف موجودی سیستمی با موجودی واقعی است.
جدول کنترل کسر و اضافات:
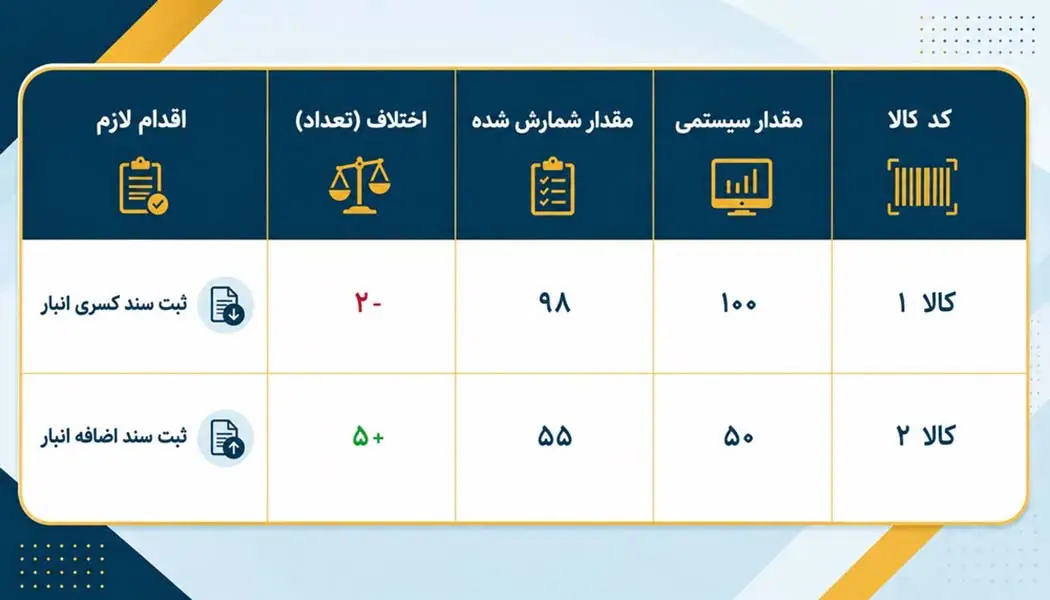
کته فنی: پس از شمارش نهایی، بلافاصله اسناد تعدیل انبار را ثبت کنید. بزرگترین اشتباه این است که انبارگردانی انجام شود اما ثبتهای حسابداری آن به هفتههای بعد موکول گردد.
روز ۴ تا ۶: حسابرسی نهایی حسابهای کل و معین
در این روزها باید اطمینان حاصل کنید که هیچ حساب تعهدی باز نمانده است. برای استهلاک داراییها، از فرمول «خط مستقیم» استفاده کنید تا در روز ششم، محاسبات به پایان برسد:
فرمول استهلاک ماهانه = (بهای تمام شده - ارزش اسقاط) / عمر مفید (به ماه)
در پایان روز ششم، باید گزارش «داراییهای ثابت» را با تراز معین تطبیق داده باشید و سند هزینه استهلاک کل سال را ثبت کرده باشید.
روز ۷ تا ۹: تعدیلات زمانی و شناسایی درآمد/هزینه (تعهدات)
این روزها حیاتیترین بخش برای رعایت اصل «تطابق هزینه و درآمد» است. شما باید اقلام تعهدی را شناسایی کنید.
مثال عملیاتی برای حقوق و دستمزد:
حقوق اسفند ماه که در فروردین پرداخت میشود، باید در اسفند ماه به عنوان هزینه شناسایی شود:
بدهکار: هزینه حقوق اسفند ماه
بستانکار: حقوق پرداختنی
با این ثبت، هزینه در سال مالی جاری لحاظ میشود و از انباشت هزینههای نامرتبط در سال مالی بعد جلوگیری میکنید. این کار باعث میشود صورت سود و زیان شما کاملاً واقعی باشد.
روز ۱۰ تا ۱۱: تهیه پیشنویس صورتهای مالی و تراز آزمایشی
در این مرحله نباید دیگر ثبتی انجام دهید، مگر اصلاحات جزئی. تراز آزمایشی کل را بگیرید و بر اساس «نسبتهای مالی» آن را تحلیل کنید.
بررسی نهایی قبل از بستن حسابها:
آیا مانده حسابهای بانکی با صورتحساب بانک مطابقت کامل دارد؟
آیا تمامی پیشدریافتها از مشتریان به درآمد تبدیل شدهاند یا همچنان پیشدریافت هستند؟
آیا جمع بدهکار و بستانکارِ تراز آزمایشی برابر است؟
روز ۱۲: صدور سند اختتامیه و بستن حسابهای موقت
در روز نهایی، شما فقط به دنبال انتقال سود و زیان به حساب «سود و زیان انباشته» و بستن حسابهای موقت (درآمدها و هزینهها) هستید.
گامهای اجرایی روز ۱۲:
۱. انتقال مانده حسابهای درآمد و هزینه به حساب سود و زیان جاری.
۲. بستن حساب سود و زیان جاری به سود و زیان انباشته.
۳. ثبت سند اختتامیه و بستن حسابهای ترازنامهای (داراییها، بدهیها و حقوق صاحبان سهام).
با پشت سر گذاشتن این ۱۲ روز با این نظم دقیق، شما نه تنها صورتهای مالی را تهیه کردهاید، بلکه خیالتان از بابت پاسخگویی به ممیزین مالیاتی در سال آینده نیز راحت خواهد بود. این یعنی اوج امنیت شغلی و حرفهای برای یک حسابدار.
چرا متد «بستن حسابهای ۱۲ ماهه در ۱۲ روز» برای یک حسابدار نجاتدهنده است؟
بسیاری از حسابداران، ماههای پایانی سال را با استرسِ «کابوسِ اسفند» میگذرانند؛ زمانی که فشارِ بستن حسابها با درخواستهای مکرر مدیریت برای گزارشهای مالی ترکیب شده و منجر به خطاهای غیرقابل جبران میشود. اما این متد، ورق را به نفع شما برمیگرداند. دلایل زیر نشان میدهد چرا اجرای این نقشه راه، سکوی پرتاب شما در حرفه حسابداری است:
۱. تغییر از یک “ثبتکننده” به یک “مشاور تصمیمساز”
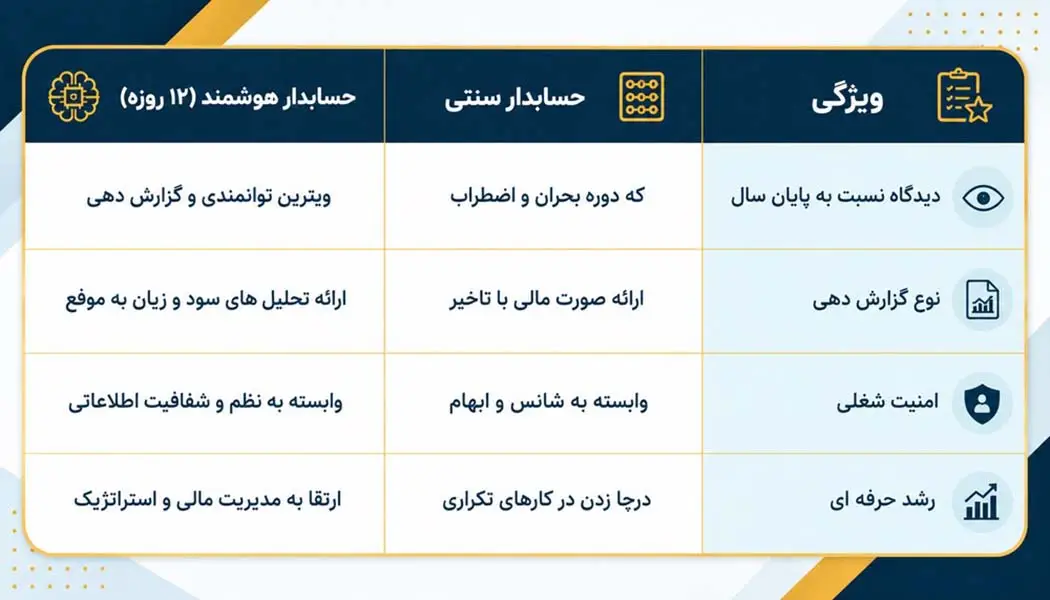
حسابداری که در طول ۱۱ ماه، کنترلهای داخلی را مستقر کرده است، در پایان سال بهجای درگیری با بدهیهای معوق یا مغایرتهای بانکی، فرصت دارد تا گزارشهای تحلیلی ارائه دهد. وقتی شما اطلاعاتی دقیق و لحظهای از حاشیه سود یا وضعیت نقدینگی دارید، مدیریت شما را نه به عنوان یک کارمندِ دفتری، بلکه به عنوان یک بازوی استراتژیک در تصمیمگیریهای کلان میبیند.
۲. پیشگیری بهجای درمان
خطای ۵۰۰ که در سیستمهای مالی رخ میدهد، اغلب نتیجه ثبتهای انبوه در روزهای پایانی است. متد ۱۲ روزه، بارِ کاری را توزیع میکند. وقتی هر ماه پروندههای مالی بسته میشود، احتمال خطاهای بزرگ انسانی به حداقل میرسد. این یعنی امنیت شغلی؛ چرا که مدیریتی که شاهدِ دقت و سرعت شما در خروجیهای مالی است، هرگز ریسک از دست دادن شما را نمیپذیرد.
۳. مدیریت زمان و تعادل در زندگی حرفهای
حسابداری که در ۱۲ روز پایان سال حسابها را میبندد، بدون اضافه کاریهای فرسایشی و استرسهای شبانهروزی، به بهرهوری حداکثری رسیده است. این یعنی شما صاحبِ زمان خود هستید و کیفیت زندگی حرفهایتان ارتقا یافته است.
جدول مقایسهای جایگاه حسابدار:
یادگیری مستمر؛ کلیدِ تداوم این نظم
این متد، نیازمند تسلط بر ابزارهای نوین حسابداری، نرمافزارهای یکپارچه و دانشِ تحلیل مالی است. در آموزشگاه سپندار، ما معتقدیم که مهارتهای فنی به تنهایی کافی نیستند؛ بلکه نگرشِ استراتژیک به حسابداری است که شما را متمایز میکند.
اگر میخواهید از یک حسابدارِ ساده به یک متخصصِ مالی تبدیل شوید که بستن حسابها برایش نه یک چالش، بلکه یک فرآیند روتین و حرفهای است، دورههای تخصصی «آموزشگاه سپندار» برای شما طراحی شده است. از آموزش جامع نرمافزارهای حسابداری نظیر محک گرفته تا دورههای تخصصی حسابداری پیشرفته، تحلیل مالی و قوانین مالیاتی، ما در سپندار در کنار شما هستیم تا مسیر حرفهایتان را هموار کنیم.
برای شروع این مسیر و پیوستن به جمع حسابدارانِ پیشرو، همین امروز با مشاوران ما در سپندار در ارتباط باشید.
لینک کوتاه مطلب :