نقطه سر به سر چیست و چگونه محاسبه میشود؟
برای مدیریت مالی دقیق، شناخت نقطه سر به سر ضروری است. با محاسبه نقطه سر به سر میتوانید زمان آغاز سودآوری کسبوکار خود را به سادگی مشخص کنید.
نقطه سر به سر چیست ؟
نقطه سر به سر نقطهای از فعالیت تجاری و اقتصادی است که در آن، مجموع درآمدهای حاصل از فروش کالا یا ارائه خدمات دقیقاً با مجموع هزینههای جاری شرکت برابر میشود. در این سطح از فروش، کسبوکار نه سود کسب میکند و نه دچار زیان میشود؛ به عبارت دیگر، درآمد به دست آمده تنها کفاف پرداخت هزینهها را میدهد و سود خالص برابر با صفر خواهد بود.
در حسابداری صنعتی و مدیریت مالی، تحلیل نقطه سر به سر به عنوان یک چراغ راهنما برای پیشبینی آینده مالی بنگاههای اقتصادی عمل میکند. بسیاری از کسبوکارهای نوپا در ماههای اولیه فعالیت خود در مرحله زیاندهی قرار دارند و هدف اولیه آنها رسیدن به نقطه سر به سر است تا از تحمیل هزینههای بیشتر جلوگیری کنند. رسیدن به نقطه سر به سر به این معناست که تمام هزینههای ثابت مانند اجاره، حقوق پایه و همچنین هزینههای متغیر مثل مواد اولیه تسویه شدهاند.
اهمیت درک این مفهوم در این است که مرز باریک میان موفقیت مالی و شکست را مشخص میسازد. هر مقدار فروشی که بالاتر از نقطه سر به سر ثبت شود، مستقیماً وارد چرخه سودآوری شرکت میشود و منابع مالی جدیدی برای توسعه کسبوکار ایجاد میکند. در مقابل، هرگاه حجم فروش یک واحد اقتصادی به اندازه نقطه سر به سر نباشد، شرکت برای ادامه بقای خود مجبور به استفاده از سرمایه اولیه یا استقراض خواهد شد. به همین دلیل، محاسبه دقیق نقطه سر به سر از وظایف بنیادی هر حسابدار حرفهای است تا مدیران تصمیمهای تولیدی و بازاریابی خود را بر اساس واقعیتهای مالی اتخاذ کنند.
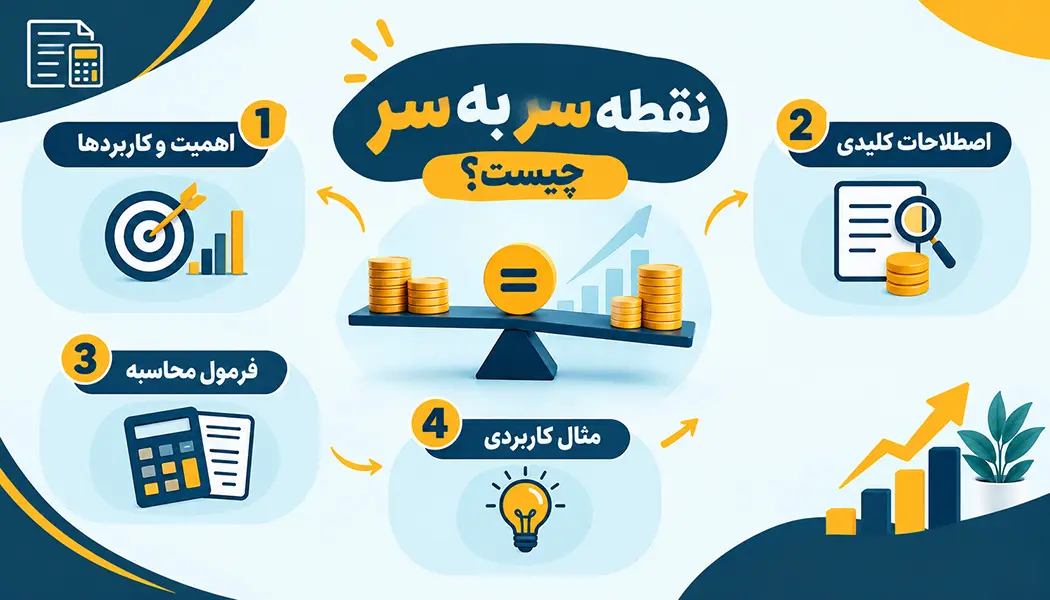
اهمیت و کاربردهای محاسبه نقطه سر به سر در کسبوکار
محاسبه نقطه سر به سر به مدیران و صاحبان کسبوکار کمک میکند تا پیش از تصمیمگیریهای مالی، تصویر روشنتری از هزینهها، درآمدها و میزان فروش موردنیاز داشته باشند. این محاسبه نشان میدهد یک واحد اقتصادی برای پوشش هزینههای خود باید چه مقدار کالا بفروشد یا چه میزان خدمات ارائه کند. به همین دلیل، نقطه سر به سر فقط یک عدد حسابداری نیست؛ بلکه ابزاری برای برنامهریزی و ارزیابی تصمیمهای کسبوکار است.
یکی از کاربردهای مهم نقطه سر به سر، تعیین حداقل فروش لازم برای جلوگیری از زیان است. وقتی مدیر بداند کسبوکار برای رسیدن به نقطه سر به سر باید چه حجمی از محصول را بفروشد، میتواند هدف فروش واقعبینانهتری برای کارکنان تعیین کند و عملکرد فروش را با نیاز واقعی مجموعه مقایسه کند. اگر میزان فروش از این حد کمتر باشد، لازم است علت بررسی شود؛ برای نمونه، ممکن است قیمت فروش مناسب نباشد، هزینهها افزایش یافته باشند یا تقاضای بازار کاهش پیدا کرده باشد.
نقطه سر به سر در تصمیمگیری درباره قیمتگذاری نیز اهمیت دارد. مدیر با بررسی هزینههای ثابت و متغیر و مقایسه آنها با قیمت فروش میتواند ارزیابی کند که قیمت پیشنهادی تا چه اندازه هزینهها را پوشش میدهد. اگر قیمت فروش بسیار نزدیک به هزینه متغیر هر واحد باشد، حاشیه فروش اندک خواهد بود و کسبوکار برای جبران هزینههای ثابت به فروش تعداد بیشتری از محصولات نیاز خواهد داشت. بنابراین، محاسبه نقطه سر به سر به تعیین قیمت منطقی و بررسی پیامد تخفیفها کمک میکند.
کاربرد دیگر این محاسبه، ارزیابی طرحهای تازه و تصمیمگیری درباره توسعه فعالیت است. پیش از راهاندازی یک محصول جدید، افتتاح شعبه یا خرید تجهیزات، میتوان هزینههای پیشبینیشده را بررسی کرد و برآورد نمود که چه میزان فروش برای پوشش آنها لازم است. اگر رسیدن به نقطه سر به سر به فروش بسیار بالا یا دور از دسترس نیاز داشته باشد، طرح ممکن است با ریسک بیشتری همراه باشد و به بررسی دقیقتری نیاز پیدا کند.
همچنین نقطه سر به سر در برنامهریزی مالی و بودجهبندی نقش دارد. کسبوکار با آگاهی از میزان فروش موردنیاز میتواند برای هزینههای آینده، تأمین مواد اولیه، نیروی انسانی و جریان نقدی برنامهریزی کند. این اطلاعات بهویژه برای کسبوکارهای نوپا و واحدهایی که فروش فصلی یا متغیر دارند مفید است؛ زیرا به آنها کمک میکند دورههای کمفروش را پیشبینی کنند و برای تأمین هزینههای ثابت آماده باشند.
در نهایت، مقایسه فروش واقعی با نقطه سر به سر به مدیران امکان میدهد وضعیت عملکرد مجموعه را بهتر بسنجند. اگر فروش واقعی از این سطح بیشتر باشد، کسبوکار وارد محدوده سوددهی شده است؛ اگر کمتر باشد، باید دلایل فاصله با سطح موردنیاز شناسایی شود. البته نتیجه این تحلیل زمانی قابل اتکاتر است که اطلاعات هزینهها و فروش دقیق و بهروز باشد و تغییرات قیمتها و شرایط بازار نیز در نظر گرفته شود.
آشنایی با اصطلاحات کلیدی در تحلیل نقطه سر به سر
برای اینکه بتوانیم نقطه سر به سر را به طور دقیق محاسبه کنیم و تحلیل درستی از شرایط مالی کسبوکار داشته باشیم، لازم است با چند مفهوم و اصطلاح پایهای در حسابداری آشنا شویم. شناخت این اصطلاحات به ما کمک میکند تا ساختار هزینهها و درآمدهای یک واحد اقتصادی را بهتر درک کنیم.
اولین و مهمترین مفهوم، هزینههای ثابت است. هزینههای ثابت به آن دسته از هزینههایی گفته میشود که در کوتاهمدت یا میانمدت، با تغییر میزان تولید یا حجم فروش هیچ تغییری نمیکنند و در هر صورت باید پرداخت شوند. برای مثال، اجارهبها ماهیانه محل کار، حقوق ثابت پرسنل، هزینههای بیمه و اقساط وام ازجمله هزینههای ثابت یک مجموعه به شمار میروند؛ یعنی چه کارگاه یا فروشگاه شما تعطیل باشد و چه هزار عدد محصول تولید کند، این مبلغ ثابت سر جای خود باقی است.
دومین مفهوم، هزینههای متغیر است. برخلاف هزینههای ثابت، هزینههای متغیر ارتباط مستقیمی با میزان تولید و فروش دارند. یعنی با افزایش حجم تولید، این هزینهها نیز بیشتر میشوند و اگر تولیدی انجام نشود، این هزینهها هم وجود نخواهند داشت. بهای تمامشده مواد اولیه برای ساخت محصول، هزینههای بستهبندی، دستمزد کارگران ساعتی و هزینههای حملونقل کالا از نمونههای بارز هزینههای متغیر هستند. شناخت دقیق این هزینهها در کنار هزینههای ثابت، نقش مستقیمی در تعیین نقطه سر به سر دارد.
سومین اصطلاح کلیدی، حاشیه فروش یا همان حاشیه سود هر واحد است. حاشیه فروش به زبان ساده یعنی تفاوت بین قیمت فروش هر واحد کالا و هزینه متغیر تولید همان واحد. این مقدار نشان میدهد که از فروش هر تک محصول، چقدر پول باقی میماند تا صرف پوشش هزینههای ثابت شود. هرچقدر حاشیه فروش بیشتر باشد، تعداد کمتری از محصول برای رسیدن به نقطه سر به سر نیاز خواهد بود، زیرا هر واحد فروختهشده سهم بیشتری در پرداخت هزینههای ثابت مجموعه خواهد داشت.
محاسبه نقطه سر به سر
برای به دست آوردن نقطه سر به سر، حسابداران و مدیران مالی از فرمولهای مشخصی استفاده میکنند که به دو روش مختلف یعنی تعداد واحد فروش و مبلغ فروش محاسبه میشود.
در روش اول که محاسبه بر اساس تعداد واحد است، فرمول به این صورت است که کل هزینههای ثابت بر حاشیه فروش هر واحد تقسیم میشود: نقطه سر به سر (تعداد واحد) = کل هزینههای ثابت / حاشیه فروش هر واحد نتیجه این محاسبه نشان میدهد که یک واحد اقتصادی دقیقاً باید چه تعداد کالا بفروشد تا به نقطه سر به سر برسد. این روش زمانی بیشترین کاربرد را دارد که شرکت محصولات مشخصی تولید کند.
در روش دوم، محاسبه نقطه سر به سر بر اساس مبلغ یا درآمد فروش انجام میشود. در این روش، فرمول به شکل زیر است: نقطه سر به سر (مبلغ فروش) = کل هزینههای ثابت / نسبت حاشیه فروش این روش بهویژه زمانی مفید است که شرکت خدمات متنوعی ارائه میدهد یا محصولات گوناگونی با قیمتهای متفاوت دارد و نمیتوان تعداد واحد ثابتی را مبنا قرار داد.
آشنایی دقیق با این فرمولها و نحوه بهکارگیری آنها، یکی از مهارتهای کلیدی است که دانشجویان رشتههای مالی و حسابداری صنعتی باید برای ورود به بازار کار بیاموزند تا بتوانند تحلیلهای کاربردی و صحیحی را به مدیران کسبوکارها ارائه دهند.
مثال
- کل هزینههای ثابت ماهانه: ۵۰,۰۰۰,۰۰۰ تومان - قیمت فروش هر محصول: ۲۰۰,۰۰۰ تومان - هزینه متغیر برای تولید هر محصول: ۱۰۰,۰۰۰ تومان
برای محاسبه نقطه سر به سر این واحد تولیدی، طبق فرمولهای گفتهشده عمل میکنیم:
گام اول: ابتدا حاشیه فروش هر واحد را محاسبه میکنیم. برای این کار، هزینه متغیر هر واحد (۱۰۰,۰۰۰ تومان) را از قیمت فروش هر واحد (۲۰۰,۰۰۰ تومان) کم میکنیم:
حاشیه فروش هر واحد = ۲۰۰,۰۰۰ - ۱۰۰,۰۰۰ = ۱۰۰,۰۰۰ تومان این مبلغ نشان میدهد که از فروش هر عدد محصول، چقدر پول برای پرداخت هزینههای ثابت باقی میماند.
گام دوم: اکنون برای محاسبه نقطه سر به سر بر حسب تعداد واحد، کل هزینههای ثابت را بر حاشیه فروش هر واحد تقسیم میکنیم:
نقطه سر به سر (تعداد واحد) = کل هزینههای ثابت / حاشیه فروش هر واحد نقطه سر به سر (تعداد واحد) = ۵۰,۰۰۰,۰۰۰ / ۱۰۰,۰۰۰ = ۵۰۰ عدد
نتیجه این محاسبه نشان میدهد که این واحد تولیدی باید در ماه حداقل ۵۰۰ عدد از محصول خود را به فروش برساند تا درآمدش دقیقاً با هزینههایش برابر شود و نه سود کند و نه زیان ببیند. از محصول پانصد و یکم به بعد، تمام درآمد حاصل از فروش سهم سود خالص شرکت خواهد شد.
لینک کوتاه مطلب :